
Surabaya, MEMANGGIL.CO - Sektor jasa keuangan Jawa Timur masih menunjukkan pertumbuhan positif hingga Juli 2026. Di tengah kondisi tersebut, Otoritas Jasa Keuangan (OJK) Jawa Timur mulai memberi perhatian lebih terhadap peningkatan risiko kredit, terutama pada segmen Usaha Mikro, Kecil, dan Menengah (UMKM).
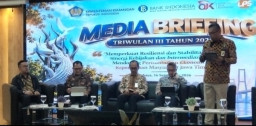
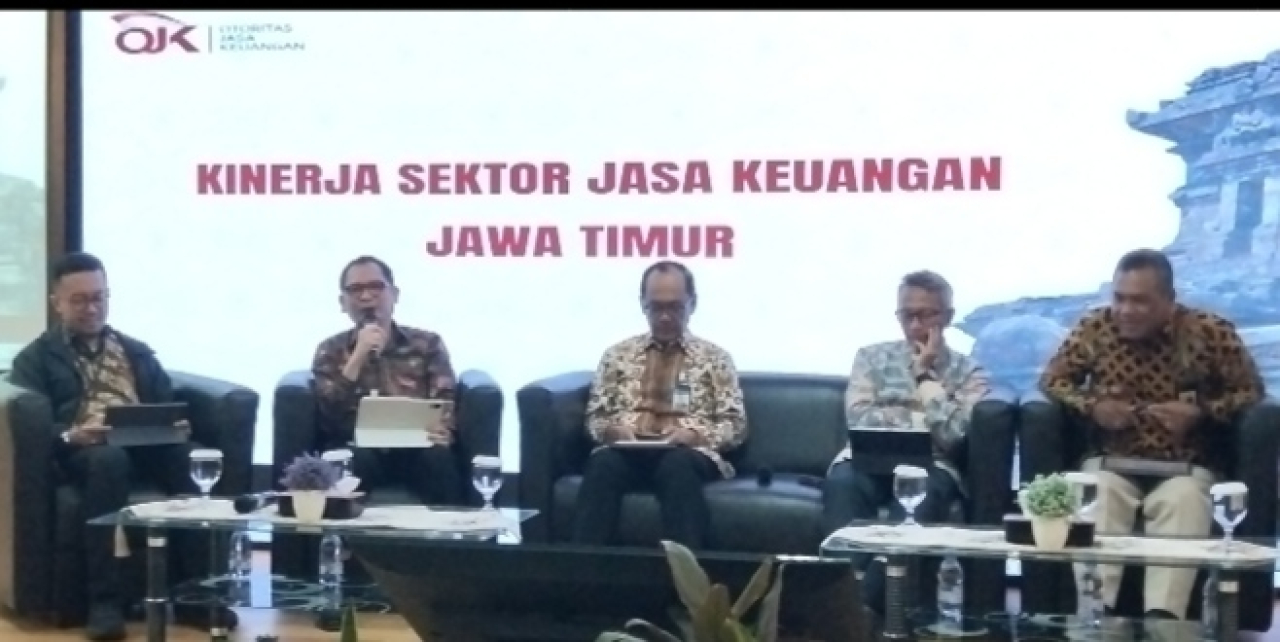
Rasio kredit bermasalah atau Non-Performing Loan (NPL) UMKM tercatat meningkat hingga 5,43 persen. Kenaikan tersebut menjadi salah satu catatan dalam evaluasi kondisi sektor keuangan Jawa Timur yang disampaikan OJK dalam Media Briefing Triwulan III 2026 di Surabaya, Rabu, 16 September 2026.
Plt. Kepala OJK Provinsi Jawa Timur, Horas V. M. Tarihoran, mengatakan kondisi industri jasa keuangan secara umum masih terjaga. Perbankan, pasar modal maupun industri keuangan non-bank disebut tetap ditopang kondisi permodalan dan likuiditas yang memadai.
Namun, stabilitas tersebut tetap harus diikuti dengan pengelolaan risiko. Terutama karena tekanan kredit bermasalah pada sektor UMKM mulai menunjukkan peningkatan.
"Penyaluran kredit perbankan di Jawa Timur masih didominasi oleh sektor rumah tangga untuk kebutuhan konsumtif serta kredit modal kerja produktif," kata Horas.
Menurut dia, terdapat tiga sektor ekonomi yang menjadi penyerap kredit terbesar di Jawa Timur. Ketiganya yakni sektor rumah tangga, perdagangan besar dan eceran, serta industri pengolahan.
Komposisi tersebut menunjukkan peran perbankan masih cukup besar dalam menopang aktivitas ekonomi daerah. Kredit tidak hanya mengalir untuk kebutuhan konsumsi rumah tangga, tetapi juga menopang modal kerja dunia usaha dan aktivitas sektor produksi.
Di sisi lain, OJK mencermati perkembangan kualitas kredit UMKM. NPL UMKM yang berada di level 5,43 persen menunjukkan adanya tekanan yang perlu menjadi perhatian industri perbankan.
Kenaikan kredit bermasalah tersebut disebut terjadi secara umum di sejumlah provinsi. Meski demikian, kondisi Kredit Usaha Rakyat (KUR) justru masih relatif terjaga.
Rasio NPL KUR tercatat hanya 1,97 persen. OJK melihat kondisi tersebut sejalan dengan adanya pergeseran minat masyarakat dari kredit mikro komersial menuju pembiayaan melalui skema KUR.
Perkembangan positif juga terjadi di pasar modal Jawa Timur. Jumlah investor ritel di wilayah ini mengalami peningkatan signifikan dan menempatkan Jawa Timur pada posisi ketiga secara nasional berdasarkan jumlah investor dengan Single Investor Identification (SID).
"Jawa Timur kini menempati posisi ketiga secara nasional untuk jumlah investor ritel (Single Investor Identification/SID) setelah mencatatkan pertumbuhan signifikan sebesar 71,85 persen secara tahunan (year-on-year)," ujar Horas.
Pertumbuhan investor tersebut menjadi salah satu indikator meningkatnya partisipasi masyarakat dalam pasar modal. Di sisi korporasi, aktivitas penghimpunan dana melalui pasar modal juga mencatat perkembangan.
Sebanyak 58 emiten asal Jawa Timur disebut telah menghimpun dana melalui penawaran umum perdana atau Initial Public Offering (IPO) dengan nilai mencapai sekitar Rp15 triliun.
Sementara itu, sektor keuangan berbasis teknologi juga masih mengalami pertumbuhan. Pembiayaan teknologi atau pinjaman daring mencatatkan pertumbuhan outstanding sebesar 15,36 persen, dengan tingkat risiko yang masih disebut terkendali.
Tidak seluruh subsektor mencatat pertumbuhan positif. Industri multifinance mengalami kontraksi ringan, terutama pada pembiayaan kendaraan bermotor.
Horas menyebut kondisi tersebut tidak terlepas dari pengaruh terhadap daya beli masyarakat. Penurunan daya beli kemudian turut memengaruhi permintaan pembiayaan otomotif.
"Adapun industri multifinance mengalami sedikit kontraksi, khususnya pada pembiayaan otomotif yang terpengaruh penurunan daya beli masyarakat," ungkap Horas.
Dengan kondisi sektor keuangan yang masih tumbuh tetapi menghadapi sejumlah risiko, OJK mendorong lembaga jasa keuangan agar tidak mengabaikan prinsip kehati-hatian.
Pengelolaan risiko kredit menjadi penting untuk menjaga kualitas aset sekaligus mempertahankan stabilitas industri. Peningkatan NPL UMKM menjadi salah satu indikator yang perlu terus dipantau agar tidak berkembang menjadi tekanan yang lebih besar.
Perhatian juga diarahkan kepada pengelola dana pensiun. OJK meminta pengelola dana pensiun menerapkan strategi investasi yang mempertimbangkan keamanan dan keberlanjutan dana peserta.
"Pengelola dana pensiun diimbau memprioritaskan penempatan dana pada instrumen aman seperti Surat Berharga Negara (SBN) serta menghindari aset berisiko tinggi demi menjamin keberlanjutan dana peserta," pungkasnya.
Dengan demikian, hingga Juli 2026 sektor jasa keuangan Jawa Timur masih berada dalam kondisi yang relatif solid. Namun, pertumbuhan tersebut berjalan bersamaan dengan sejumlah tantangan, mulai dari kenaikan NPL UMKM, tekanan daya beli yang berdampak pada multifinance, hingga kebutuhan menjaga kualitas pengelolaan investasi dana masyarakat.